中国稀土进出口数据统计对于了解我国稀土产业在全球市场的地位和发展趋势至关重要。通过对相关数据的分析,能清晰看到我国稀土在国际市场上的流动情况、主要贸易对象以及贸易结构等。而策略分析则是基于数据和全球市场格局,探讨如何更好地发挥我国稀土产业优势,应对各种挑战,提升在全球稀土市场的竞争力。
全球市场格局部分会呈现全球稀土资源的分布、各国稀土产业的发展状况以及竞争态势等,为我国制定稀土进出口策略提供宏观背景参考。下面就为你详细展开中国稀土进出口数据统计、策略分析以及全球市场格局与应对措施的相关内容。
总体贸易趋势:从2015-2022年,中国累计出口稀土资源46.7万吨,进口58.1万吨,占全球稀土贸易总量的30%。自2018年起,中国从稀土资源净出口国转变为净进口国,出口相对稳定且小幅增长,年出口量从2015年的4.5万吨上升至2022年的6.9万吨,而进口量在2018-2022年年均进口量在7万吨以上。
贸易产品结构:在进口方面,中国同时进口供应链上游的稀土矿石、混合物等资源产品和下游的高纯稀土与高性能永磁体等高端应用产品。稀土精矿是主要进口产品,混合稀土氧化物及混合稀土金属进口量逐年上升。出口上,中国是全球最主要的稀土分离产品供应中心,以出口镧元素分离产品为主,累计出口总量约15.2万吨,占中国分离产品出口总量的62%;稀土功能材料出口量也稳定增长,其中90%以上以稀土永磁铁产品形式出口。
主要贸易对象:美国、缅甸、日本、马来西亚和荷兰是中国最主要的稀土贸易对象,累计贸易量涵盖了近80%的中国稀土贸易量。中国主要从美国进口稀土精矿,从缅甸和马来西亚进口稀土混合物。而稀土资源主要以分离产品和功能材料的形式流向美国、日本和荷兰。
资源分布与产量:2021年,全球稀土资源总储量约为1.2亿吨,中国约占36.7%,是全球稀土储量最大的国家,但从稀土矿品位来看,与美国、澳大利亚等国和非洲部分国家有差距。2021年,全球稀土矿产品产量约为28万吨,中国产量占60%,美国位居第2,占15%。
产业链各环节竞争态势:在冶炼分离环节,2020年中国冶炼分离产能全球占比下降到88%,仍具有巨大优势。在稀土永磁体领域,中国产能全球占比由2005年的78%上升至2020年的92%,但在高端稀土材料领域与美西方还有差距,我国高端稀土永磁体产量仅占全球的23%左右。
资源保障方面:平衡国内外市场,兼顾国内规范化收储和海外多元化资源与产能布局,巩固生产规模优势,降低资源进口的双重依赖风险。
技术创新方面:加紧突破稀土高性能永磁材料和高纯度稀土分离的制造技术瓶颈,引导稀土产业链延链强链,提升在战略性新兴应用中的“黏性”,强化在稀土产业链下游制造的技术优势与掌控力。
国际合作方面:支持稀土企业深度参与全球稀土资源治理与技术合作,强化以我国为核心的全球稀土供应链网络,推动共建公平化的良性竞争秩序。
外贸宝的进出口数据涵盖了全球230多个国家和地区。其中的国别外贸宝能提供多国动态海关数据和提单数据智能查询分析。全球外贸宝则对全球各国动态海关数据和提单数据进行深度挖掘。
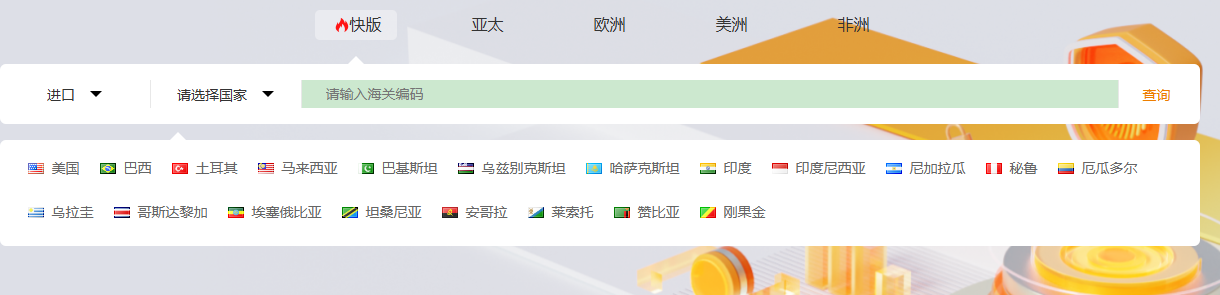
通过外贸宝,可获取全球海关数据、提单数据、贸易统计数据、贸易流向数据等多种类型的进出口数据,能帮助企业精准锁定中国稀土进出口相关的各类信息,比如贸易企业、贸易量、贸易流向等,为企业分析稀土市场、制定策略提供全面、准确、及时的数据支持,助力企业在稀土外贸领域更好地把握商机,提升竞争力。


